【令和8年版】「去年のまま処理」は絶対NG!年末調整の大改正ポイントと令和9年からの実務 byケアマネ社労士@横浜
 0001dsr@delight-sr.com
目次
◆大きくかわった年末調整
みなさん、こんにちは!ディライト社会保険労務士事務所の正躰(しょうたい)です。
11月も中盤に差し掛かり、日中の穏やかな秋晴れが心地よい季節ですね。山手の西洋館や港の見える丘公園周辺も秋の深まりとともに落ち着いた風情を見せ、散策する人たちの笑顔があふれています。そんな中、「年末調整の書類配布と回収」に追われ始めている経営者や人事・労務担当のみなさん、本当にお疲れ様です!
以前にUPした「【2026年最新】「178万円」と「社保加入」で現場は大混乱!?激変した「年収の壁」と年末調整の実務ポイント」でも少しふれましたが、今年の年末調整(令和8年分)ですが、例年通りの感覚で進めると大事故につながる大きな税制改正が行われているのをご存じでしょうか?
「給与ソフトが自動で計算してくれるから大丈夫でしょ」 「去年と同じ案内文を社員に配っておけばいいよね?」
……もしそう思っていたら、今すぐストップしてください!
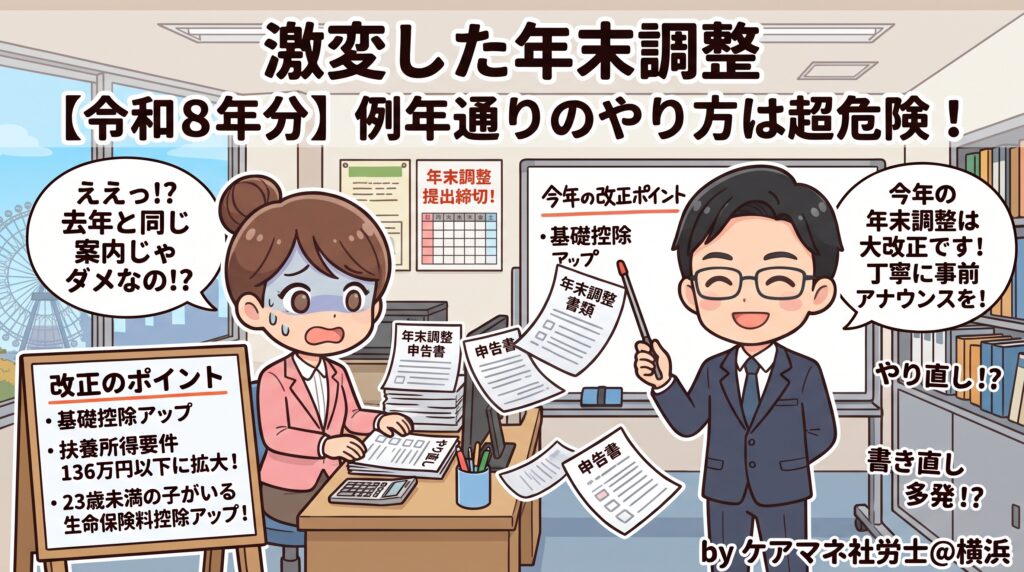
令和8年12月1日施行の税制改正により、基礎控除や給与所得控除の引き上げ、扶養の所得要件変更、さらには「23歳未満の子どもがいる場合の生命保険料控除の拡充」など、従業員に書いてもらう申告書の様式や判定基準が大きく変わっています。
今回は、私が過去に現場で青ざめた失敗談を交えつつ、令和8年分年末調整の重要変更点と、年明け(令和9年1月)からの実務ポイントをザックリ解説します!
◆やらかし社労士の「青葉区の事業所で年末ギリギリに冷や汗をかいた」失敗談
自分でも「どれだけやらかしているんだ…」と呆れるほど失敗談に事欠かない私ですが、年末調整でも忘れられない苦い記憶があります。
あれは数年前の11月、青葉区にある事業所様で年末調整の取りまとめをお手伝いしていたときのことです。 税制改正で「扶養の所得要件」や「控除申告書の様式」が変わっていたにもかかわらず、私が「例年通りで大丈夫でしょう!」と確認を怠り、前年の案内基準のまま従業員のみなさんに書類を配布・回収してしまったんです。
いざ12月中旬になって集計を始めたところ、「所得要件が変わったことで新たに扶養に入れるご家族」の記載漏れが大量に発覚! さらに、旧基準のまま「年末調整の対象外」と誤認していたパート退職者の再計算まで発生し、年末の忙しい時期に全社員へ書類を再配布・再回収する羽目に……。
青葉区の事務所で、管理者様と二人で「最初の案内ひとつ間違えると、こんなに現場が混乱するのか…」と冷や汗をかきながら電卓を叩き続けたあの日の記憶は、今でも教訓になっています。
◆ここが変わった!令和8年分年末調整「4つの大改正」
今回の改正は令和8年12月1日に施行され、令和8年分の年末調整から適用されます。まずは以下の4点をしっかり押さえましょう。
① 基礎控除の引上げ(58万円 → 62万円〜)
合計所得金額が2,350万円以下の人について、基礎控除額の本則が58万円から62万円に引き上げられました。さらに、合計所得金額655万円以下の人には所得に応じた特例加算が適用されます。
② 給与所得控除の最低保障額の引上げ(65万円 → 74万円)
給与所得控除の最低保障額が65万円から74万円へ引き上げられました。これに伴い、年末調整用の給与所得控除後の金額表も改正されています。
③ 扶養親族等の「所得要件」の引上げ(123万円 → 136万円へ!)
控除対象となる扶養親族や同一生計配偶者、ひとり親の生計を一にする子の所得要件が、58万円以下から62万円以下(給与収入のみの場合は123万円以下 → 136万円以下)に拡大されました。
- ★ここも注意!:年の中途で退職したパート・アルバイト等で年末調整の対象となる給与総額の基準も、「123万円以下」から「136万円以下」に変わっています!
④ 【新設特例】23歳未満の子どもがいる場合の「生命保険料控除」拡充
令和8年・9年分の特例として、年齢23歳未満(0〜22歳:平成16年1月2日以後生まれ)の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の適用限度額が「4万円 → 6万円」に引き上げられました(全体の合計限度額12万円は変更なし)。
実務上、対象者の源泉徴収票の「摘要」欄に「租税特別措置法 第41条の15の5第1項適用」等の記載が必要になります。わり、指定取消や報酬返還などの重い行政処分につながるため、日頃からの適正な管理が不可欠です。
扶養控除の対象外である16歳未満の子どもがいる場合も対象です。
同一世帯の夫婦がともに23歳未満の子どもを有する場合、夫婦それぞれが最大6万円の控除を受けられます。
◆現場でやりがち!実務上の「3つの落とし穴」
変更点を理解したうえで、書類の回収・チェック時には以下の3点に注意してください。
| チェック項目 | 実務上の注意点 |
| ① 11月30日以前の年調対象者 | 年の途中の退職者や海外転勤者などで、令和8年11月30日以前に最後の給与が支払われ年末調整を終えた人には、今回の改正は適用されません(適用を受けるには本人が確定申告を行う必要があります)。 |
| ② 新たに扶養に入る人の書き方 | 所得要件の拡大により今年から新たに扶養親族等に該当する人がいる場合、扶養控除等(異動)申告書の「異動月日及び事由」欄に「令和8年12月1日改正」と記載して提出してもらいます。 |
| ③ 保険料控除申告書の様式変更 | 「令和8年分 給与所得者の保険料控除申告書」には、「☆年齢23歳未満の扶養親族」欄が新設されています。該当するお子さんがいる社員に書き漏れがないか必ず確認しましょう。 |
※なお、令和8年1月からの給与計算で既に適用されている「源泉控除対象配偶者(給与収入169万円以下)」や「源泉控除対象親族(特定親族の収入要件など)」の判定もあわせて再確認しておくと安心です。
◆ 年明け「令和9年1月」から変わる3つの実務
年末調整が終わってホッとする間もなく、令和9年(2027年)1月からは以下の実務変更がスタートします。
「源泉徴収票のみなし提出の特例」の適用 令和9年1月以後は、一定の要件を満たす場合に給与所得の源泉徴収票の税務署への提出を省略できる特例が適用されます。
「防衛特別所得税(1%)」の創設と復興特別所得税の引下げ 令和9年1月1日以後に生ずる所得から、所得税額の1%相当額を徴収・納付する「防衛特別所得税」が創設されます。同時に復興特別所得税が2.1%から1.1%へ引き下げられるため、合計税率は2.1%のまま変わらず、源泉徴収税額の計算方法自体に変更はありません。
新しい「源泉徴収税額表」への切り替え 令和9年1月1日以後に支払う給与からは、改正後の源泉徴収税額表を使用します(給与計算ソフトの年次アップデートを必ず確認してください)。
◆まとめ:社員への「丁寧な事前アナウンス」が年末の残業を減らす!
年末調整は、毎年12月に集中する労務・経理担当者の大仕事です。 今年のように改正点が多い年ほど、書類を配る前に「今年は扶養の基準(136万円以下)や、23歳未満のお子さんがいる場合の生命保険料控除が変わっています!」と一言添えて周知するだけで、書き直しや問い合わせの数が激減します。
(※税制の個別具体的な判断や税額計算については、顧問税理士や所轄の税務署へご確認ください)
「扶養要件の拡大に合わせて、パートさんのシフトや労働条件通知書を見直したい!」 「年末調整と連動する給与計算・クラウド勤怠システムの運用を整えたい!」
そう思ったら、私の「青葉区での冷や汗(笑)」を繰り返す前に、ぜひディライト社会保険労務士事務所にご相談ください! 扶養枠を意識して働くパート・アルバイトの労務管理から、勤怠・給与計算の効率化まで、横浜の現場を知り尽くした社労士が全力でサポートいたします。
お問い合わせはこちらから 「ブログの年末調整の記事を見ました」とお伝えいただければスムーズです!
問い合わせフォーム:https://delight-sr.com/contact/
TEL:045-568-2882
以上